Qui répond à l’obligation de déclarer un compte crypto étranger ? En France, les personnes physiques domiciliées et les sociétés non commerciales établies en France doivent déclarer chaque année les comptes d’actifs numériques ouverts, détenus, utilisés ou clos à l’étranger. Le formulaire à joindre est le 3916-bis, transmis avec la déclaration de revenus ou de résultat.
La déclaration concerne l’existence et le rattachement du compte à un organisme étranger, même lorsqu’aucune cession imposable n’a été réalisée. Elle doit donc être séparée du calcul des plus-values et des revenus issus des cryptomonnaies, qui répondent à une autre logique fiscale.
Faut-il déclarer un compte crypto détenu à l’étranger ?
Oui, lorsqu’une personne physique domiciliée en France ou une société non commerciale établie en France détient un compte d’actifs numériques auprès d’un organisme étranger, l’existence de ce compte entre dans la déclaration annuelle. L’obligation vise aussi un compte ouvert, utilisé ou clôturé pendant l’année concernée.
La nationalité commerciale d’une plateforme ne suffit pas à identifier le lieu du compte. Demandez qui détient réellement les actifs, quel organisme les gère et dans quel pays cet organisme est établi. Un prestataire présenté comme français peut utiliser plusieurs entités ou services distincts.
Vérifiez la qualité du déclarant avant de remplir quoi que ce soit : domicile fiscal en France pour une personne physique, établissement en France et absence de forme commerciale pour l’entité concernée. Les catégories ne se déduisent pas du simple fait de posséder des cryptomonnaies.
Comment remplir le formulaire 3916-bis ?
Le formulaire 3916-bis sert à déclarer chaque compte d’actifs numériques détenu auprès d’un organisme établi à l’étranger. Il faut en principe établir une déclaration par compte ou par organisme lorsque les informations d’identification et la relation contractuelle diffèrent, afin d’éviter un regroupement imprécis.
Donc, réunissez les données du compte avant de commencer : identité et adresse de l’organisme gestionnaire, désignation du service, numéro ou identifiant du compte lorsqu’il existe, dates d’ouverture ou de clôture, ainsi que les éléments permettant de situer l’organisme hors de France.
- le nom légal du prestataire ou de l’organisme gestionnaire ;
- son adresse et son pays d’établissement ;
- la référence attribuée au compte ou au contrat ;
- les dates d’ouverture, d’utilisation ou de clôture pendant l’année ;
- la nature du service utilisé, lorsque le formulaire la demande.
Vérifiez que chaque donnée décrit le compte et non une opération réalisée sur ce compte. Une adresse de portefeuille, une référence de transaction ou le montant d’une vente ne remplace pas automatiquement l’identification de l’organisme gestionnaire.
Toutefois, le formulaire ne sert pas à calculer une plus-value. Les montants de cession, les prix d’acquisition et les résultats imposables relèvent d’une déclaration distincte lorsque les opérations réalisées y sont soumises.
La transmission intervient avec la déclaration annuelle de revenus ou de résultat. L’échéance applicable au 3916-bis suit celle de cette déclaration principale, sans constituer une formalité indépendante déposée à un autre moment.
Pour 2026, la date exacte dépend de la campagne déclarative et du mode de dépôt retenu. La page officielle d’impots.gouv.fr consacrée aux comptes d’actifs numériques détenus à l’étranger présente le formulaire et les modalités à appliquer.
Compte crypto, compte bancaire et portefeuille personnel : quelles différences ?
Un compte d’actifs numériques, un compte bancaire associé et un portefeuille personnel ne décrivent pas nécessairement la même relation juridique. La déclaration dépend de la nature du service, de l’organisme gestionnaire et de son établissement, tandis qu’un portefeuille auto-hébergé appelle une analyse distincte lorsque personne d’autre ne conserve les actifs.
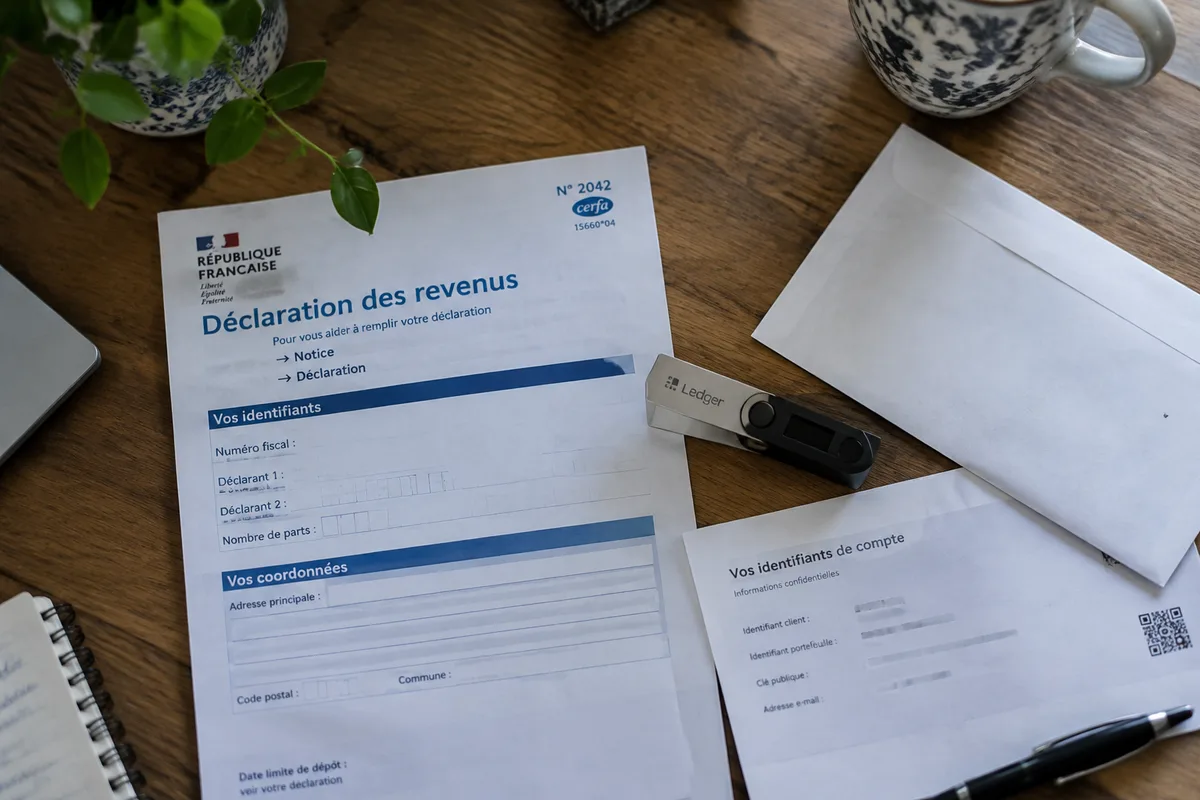
Vérifiez d’abord si vous utilisez un service de conservation, une plateforme d’échange, un compte de paiement ou un simple outil permettant de contrôler des clés privées. Ces fonctions peuvent relever d’acteurs différents, même lorsqu’elles apparaissent dans une seule interface.
Donc, un compte bancaire étranger associé à une activité crypto ne se confond pas avec le compte d’actifs numériques. Le compte bancaire possède sa propre qualification et son propre formulaire déclaratif, tandis que le 3916-bis vise le compte d’actifs numériques lorsqu’il est détenu auprès d’un organisme étranger.
Une plateforme française ou enregistrée auprès d’une autorité française ne permet pas, à elle seule, de conclure que tous les comptes utilisés sont français. Il faut rattacher le compte précis à l’entité contractante et à l’établissement qui fournit effectivement le service.
La même prudence vaut pour un portefeuille auto-hébergé. L’extrait officiel disponible ne permet pas d’affirmer ici qu’un portefeuille dont l’utilisateur contrôle seul les clés est toujours exclu, ni qu’il doit toujours être déclaré comme un compte étranger.
Dans ce cas, identifiez qui conserve les actifs et qui fournit le service. Si aucun organisme étranger ne tient ou ne gère un compte pour vous, la situation ne se présente pas comme celle d’un compte custodial classique ; la qualification fiscale doit cependant rester attachée aux faits précis.
Ne retenez pas une exemption uniquement parce qu’un service porte une marque française, affiche un enregistrement réglementaire ou permet des virements depuis une banque française. Le lieu et la nature du compte restent les éléments à départager.
Déclaration du compte et déclaration des plus-values : deux démarches distinctes
Vérifiez les opérations séparément : cession contre une monnaie ayant cours légal, échange entrant dans le champ fiscal, paiement en actifs numériques ou autre opération imposable ne se déduisent pas de la seule existence du compte.
Toutefois, une conversion interne entre actifs numériques ne produit pas automatiquement le même effet qu’une cession contre une monnaie officielle ou qu’un paiement. La qualification dépend de la nature exacte de l’opération et du régime applicable à l’année concernée.
Ne faites pas disparaître le compte du formulaire parce qu’aucun gain n’a été calculé. Ne déclarez pas non plus une plus-value uniquement parce qu’un solde apparaît sur la plateforme. Ces deux démarches reposent sur des faits différents.
Vérifiez les relevés utiles avant de traiter les opérations : date, actif cédé, actif reçu, valeur de l’échange, frais et motif de la transaction. Pour le compte, conservez plutôt les éléments d’identification du prestataire et les dates de relation avec lui.
Une erreur après l’envoi doit être corrigée selon la procédure ouverte pour la déclaration concernée. Préparez la version exacte des informations erronées, la période visée et le compte concerné, puis utilisez le canal de correction prévu pour cette déclaration ou faites examiner le dossier par un professionnel fiscal.
Les sanctions éventuelles attachées à une omission s’apprécient selon le compte, la valeur retenue, la situation du déclarant et les règles en vigueur au moment du contrôle. Aucune somme ne doit être présentée ici comme automatique sans disposer du texte officiel applicable à l’année et au cas précis.
La démarche utile tient en quatre contrôles :
- identifier le déclarant et son domicile ou établissement fiscal ;
- rattacher chaque compte à son organisme gestionnaire réel ;
- déterminer si ce compte a été ouvert, détenu, utilisé ou clos pendant l’année ;
- traiter séparément les cessions et revenus susceptibles d’être imposables.
Questions fréquentes
Faut-il déclarer un compte crypto étranger sans solde ?
Le solde nul ne suffit pas à écarter la déclaration. Il faut regarder si le compte a été ouvert, détenu, utilisé ou clos pendant l’année et si le déclarant entre dans le champ prévu.
Un portefeuille matériel est-il automatiquement un compte étranger ?
Non, un portefeuille matériel détenu par l’utilisateur ne permet pas, à lui seul, d’identifier un organisme étranger gestionnaire. La présence d’une plateforme de conservation, d’un service d’échange ou d’un intermédiaire peut modifier l’analyse.
Que faire si l’organisme gestionnaire a changé de pays ?
Conservez les informations correspondant à chaque période et à chaque entité contractante. La déclaration doit refléter le compte et l’organisme concernés pendant l’année, sans fusionner des services juridiquement distincts.